
Внесудебная процедура · для граждан России
Внесудебное банкротство через МФЦ: условия 2026
Списание долга 25 000 – 1 000 000 ₽ за 6 месяцев — бесплатно, без суда и финансового управляющего. Но пройти может не каждый: нужно, чтобы сошлись сумма долга и одно из пяти оснований — от оконченного производства до статуса пенсионера или участника СВО.
- ✓Процедура бесплатна: ни госпошлины, ни вознаграждения управляющему
- ✓6 месяцев — и долги из заявления списаны
- ✓Проверим, подходите ли вы, за 390 ₽
- ✓Работаем дистанционно — приезжать к нам не нужно
Автор: Владимир Шахов, основатель Центра банкротств «Фемида» · проверено юристами компании
Обновлено: сентябрь 2026 г.
Как понять, подходит ли вам внесудебная процедура банкротства?
Всё начинается с экспертизы за 390 ₽, а заканчивается готовыми документами для МФЦ.
- 5 шагов онлайн, из дома
- 1 визит в МФЦ своего города
- 6 месяцев сама процедура
Шаг 01
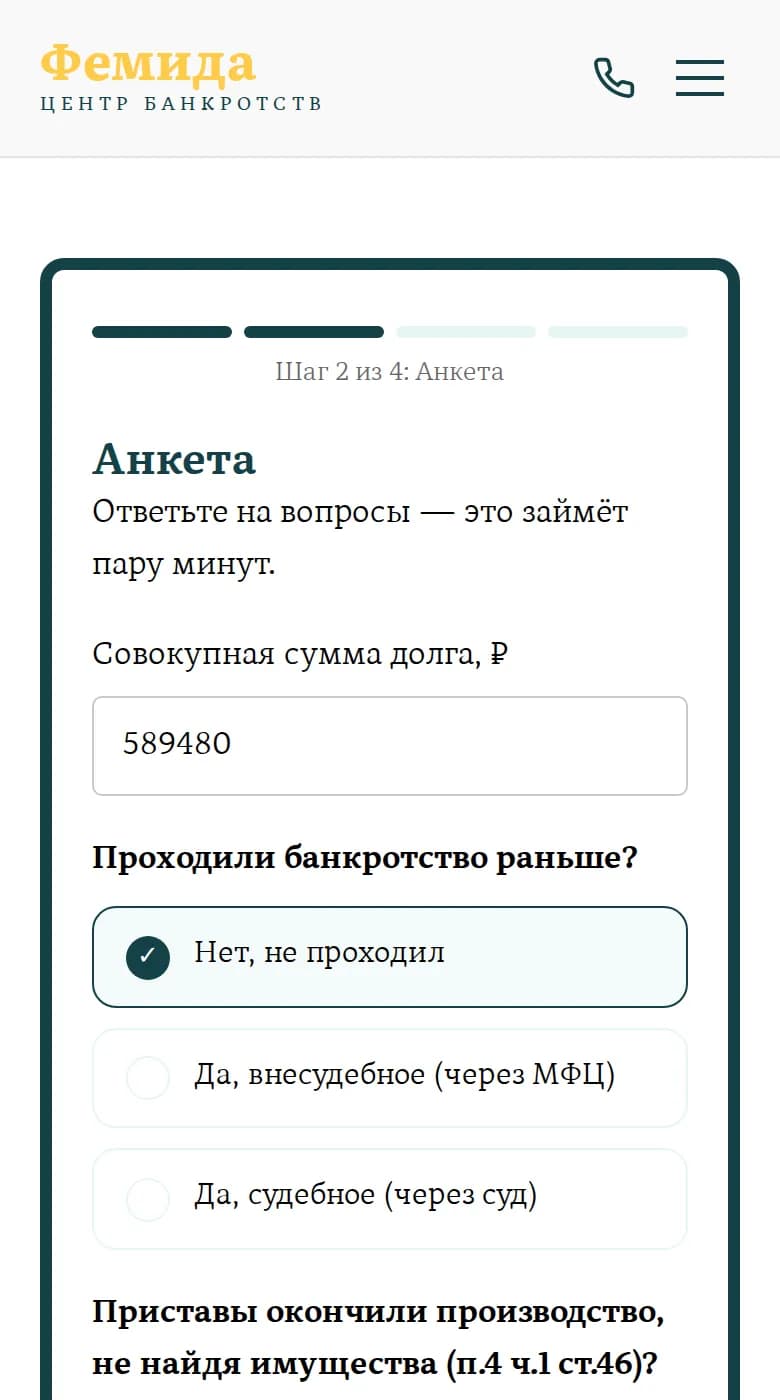
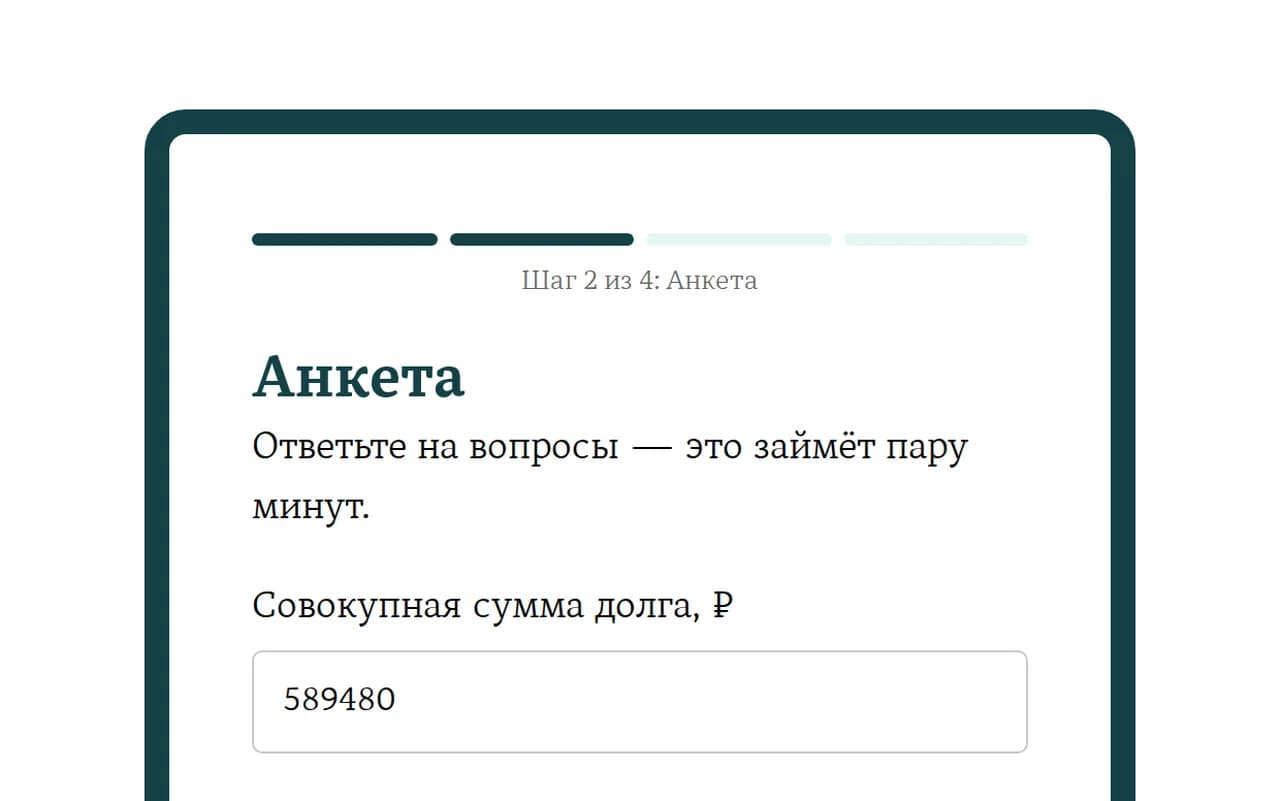
Ответить на вопросы проверки
Отвечаете сами: что было с приставами, сколько должны, есть ли пенсия, детское пособие или статус участника СВО. Документы на этом шаге не нужны, звонок менеджера не требуется.
Шаг 02
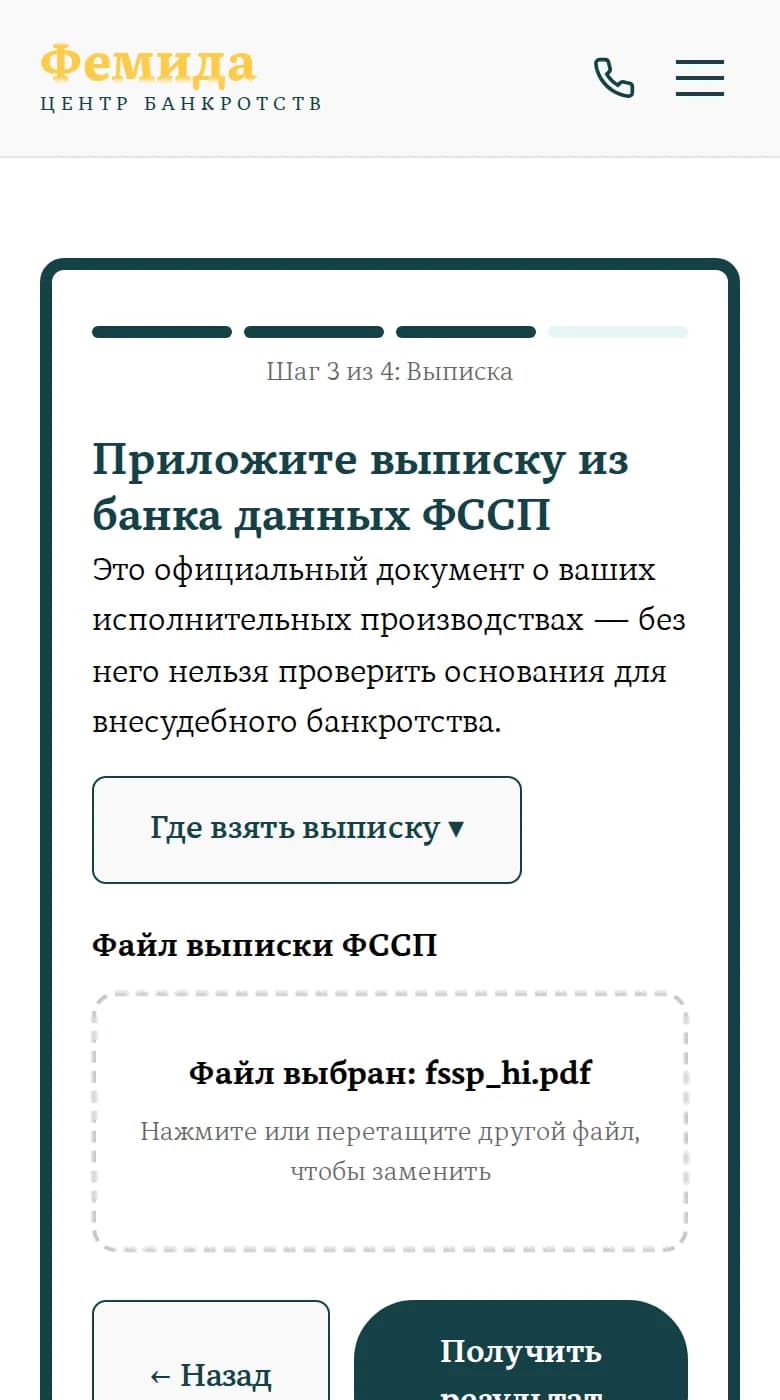
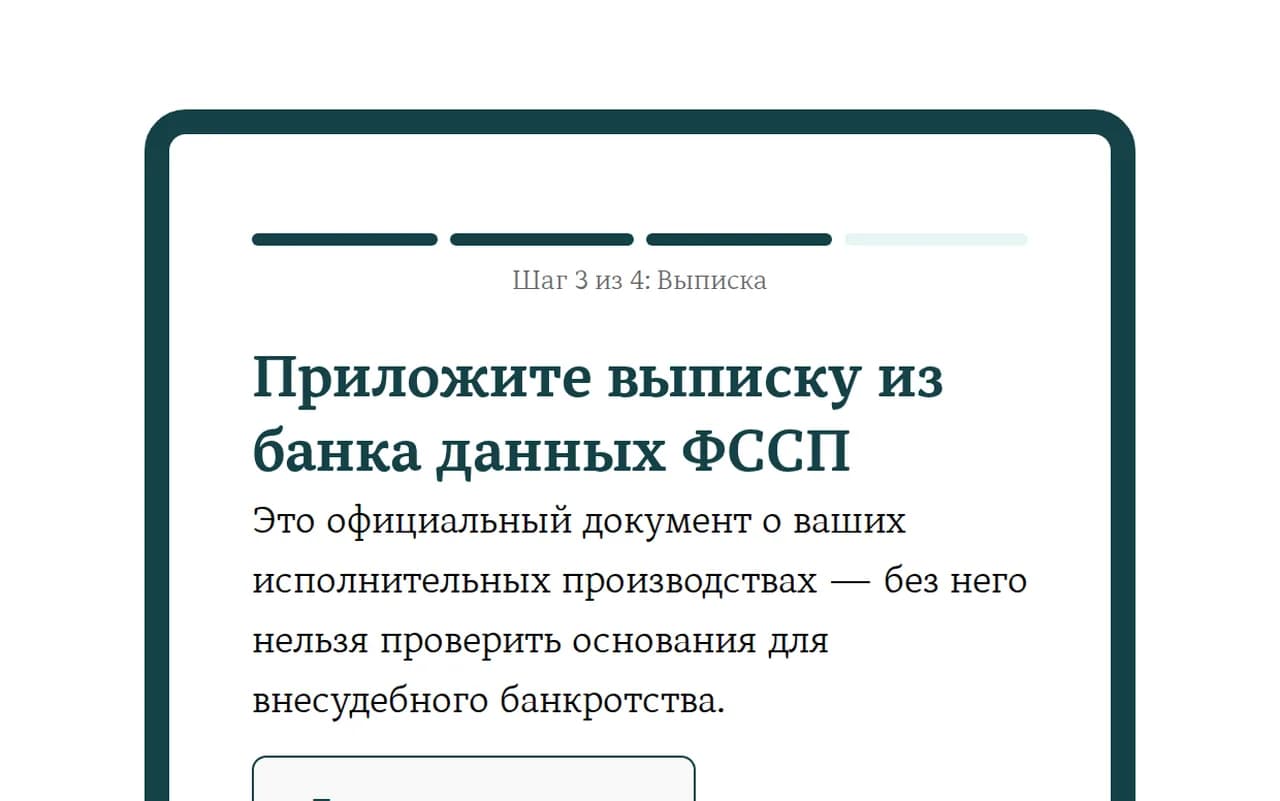
Загрузить выписку из банка данных ФССП
Выписка бесплатная, берётся в банке данных исполнительных производств на fssp.gov.ru — регистрация не нужна, в кабинете показано, где её взять. Из неё видно, по какому основанию окончено производство и какие суммы взыскивались.
Шаг 03
Получить вердикт
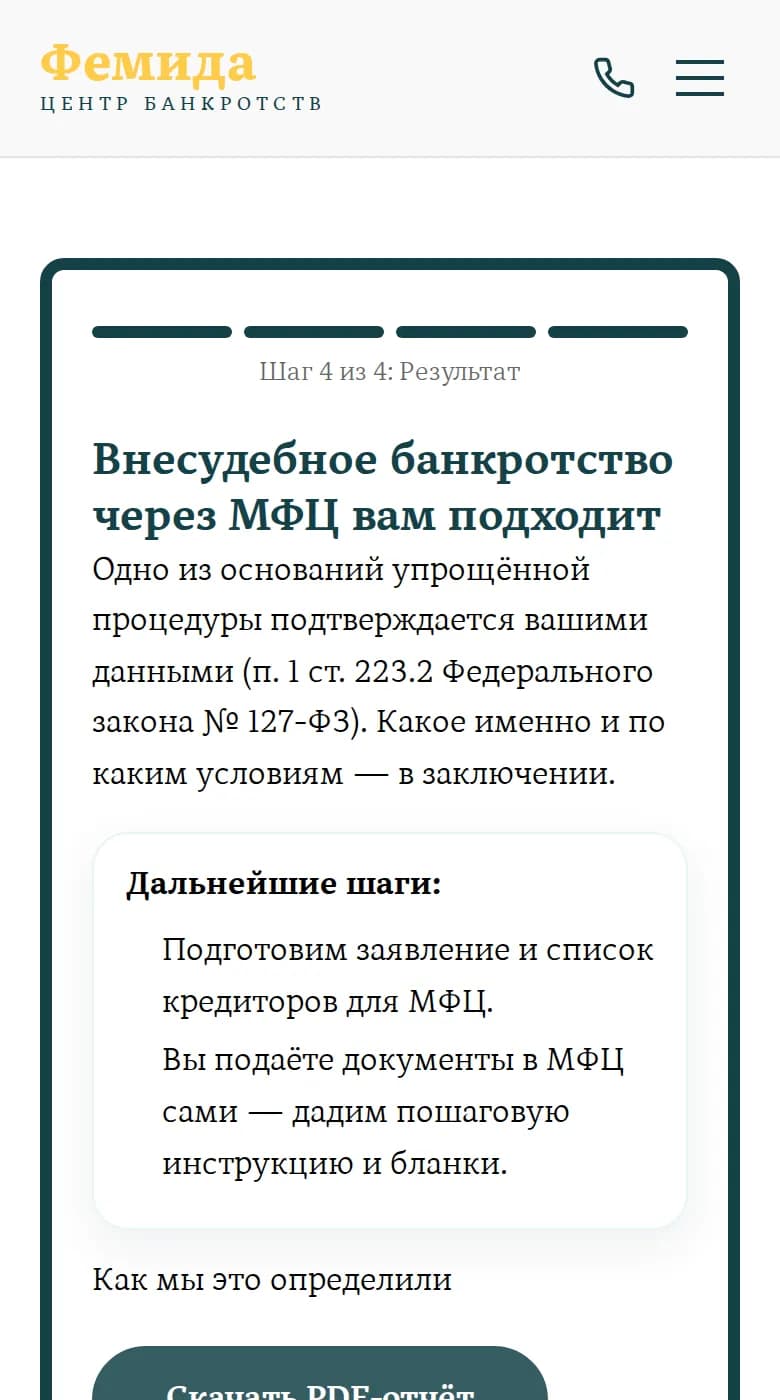
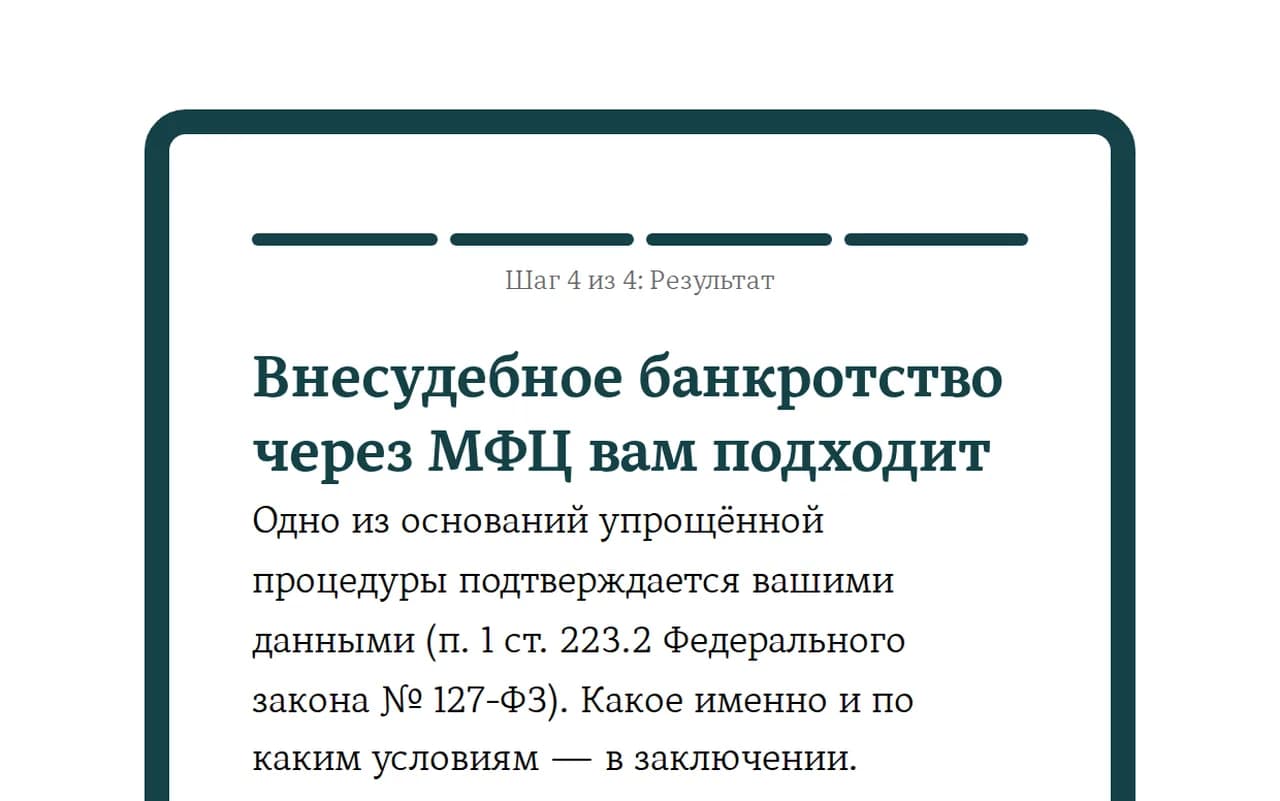
Письменное заключение: доступна ли вам процедура через МФЦ, по какому именно основанию, а если не доступна — почему и что делать вместо неё. Приходит в личный кабинет в течение рабочего дня.
Шаг 04
Загрузить документы и получить готовый пакет
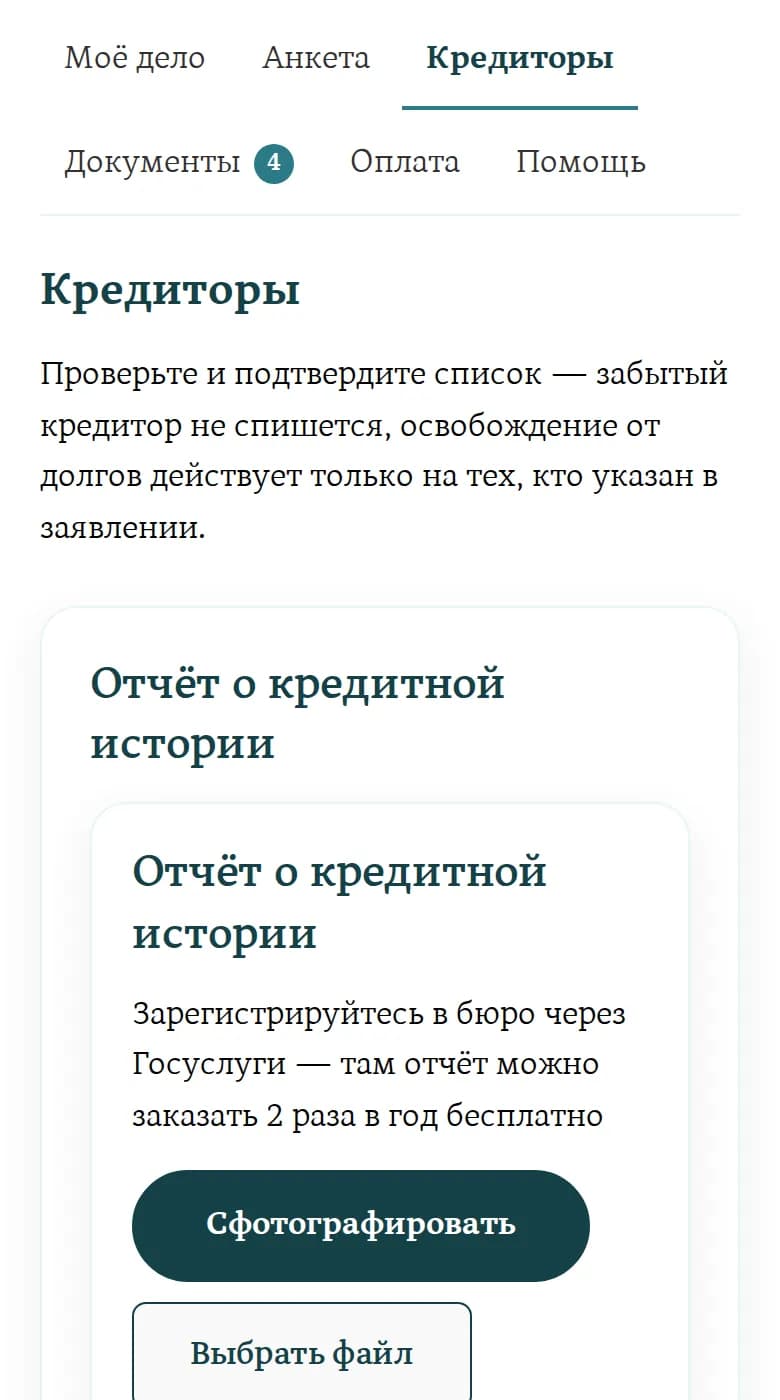
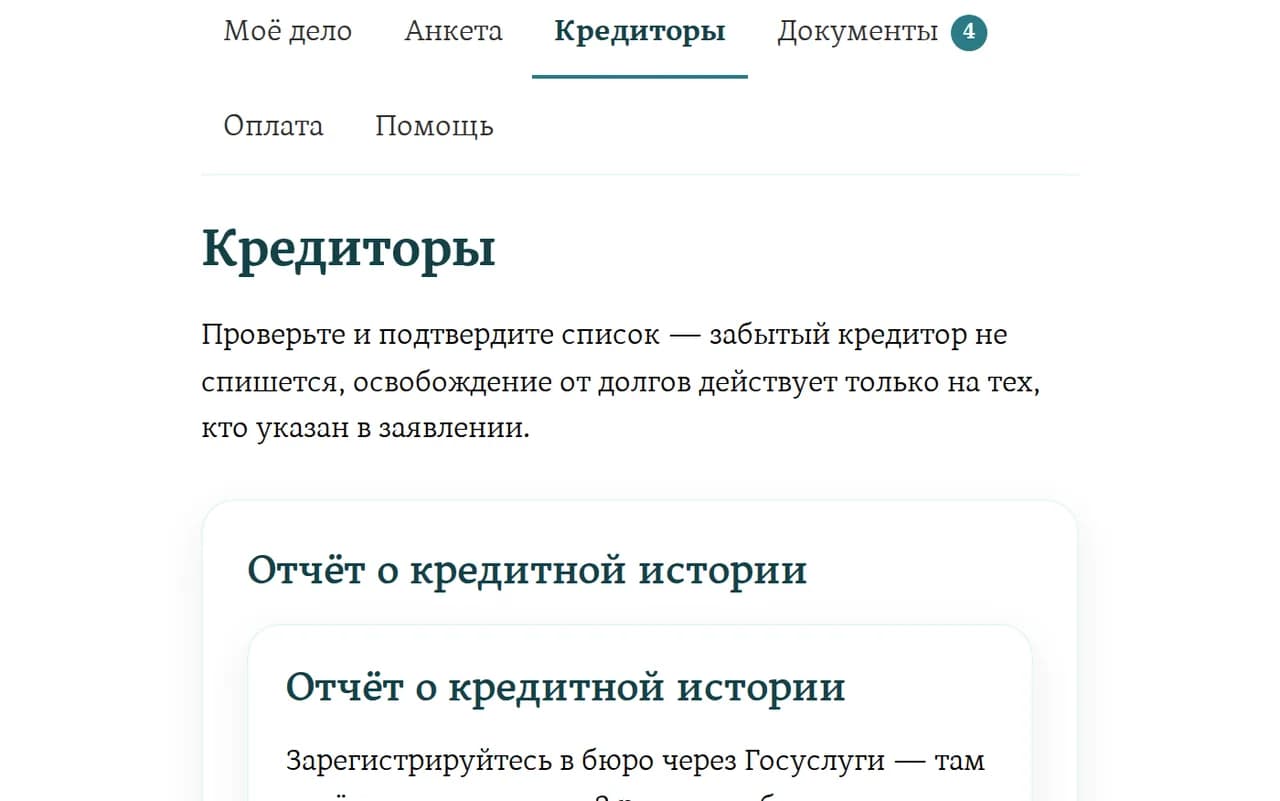
Паспорт, СНИЛС, ИНН и отчёт из бюро кредитных историй — по нему собирается список кредиторов и сумм. Кабинет заполняет заявление по форме приказа № 497 и список кредиторов, вам остаётся скачать и распечатать. Подготовка пакета — 9 990 ₽.
Шаг 05
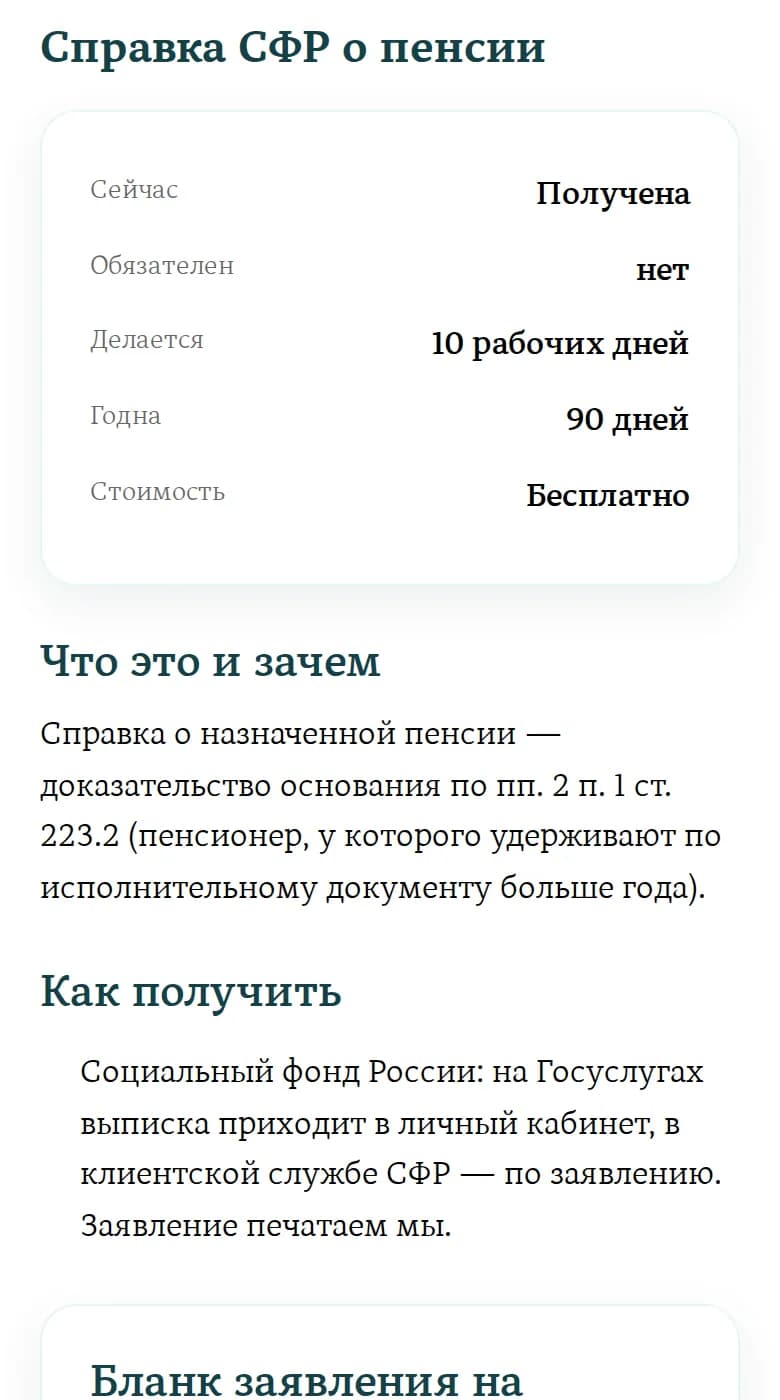
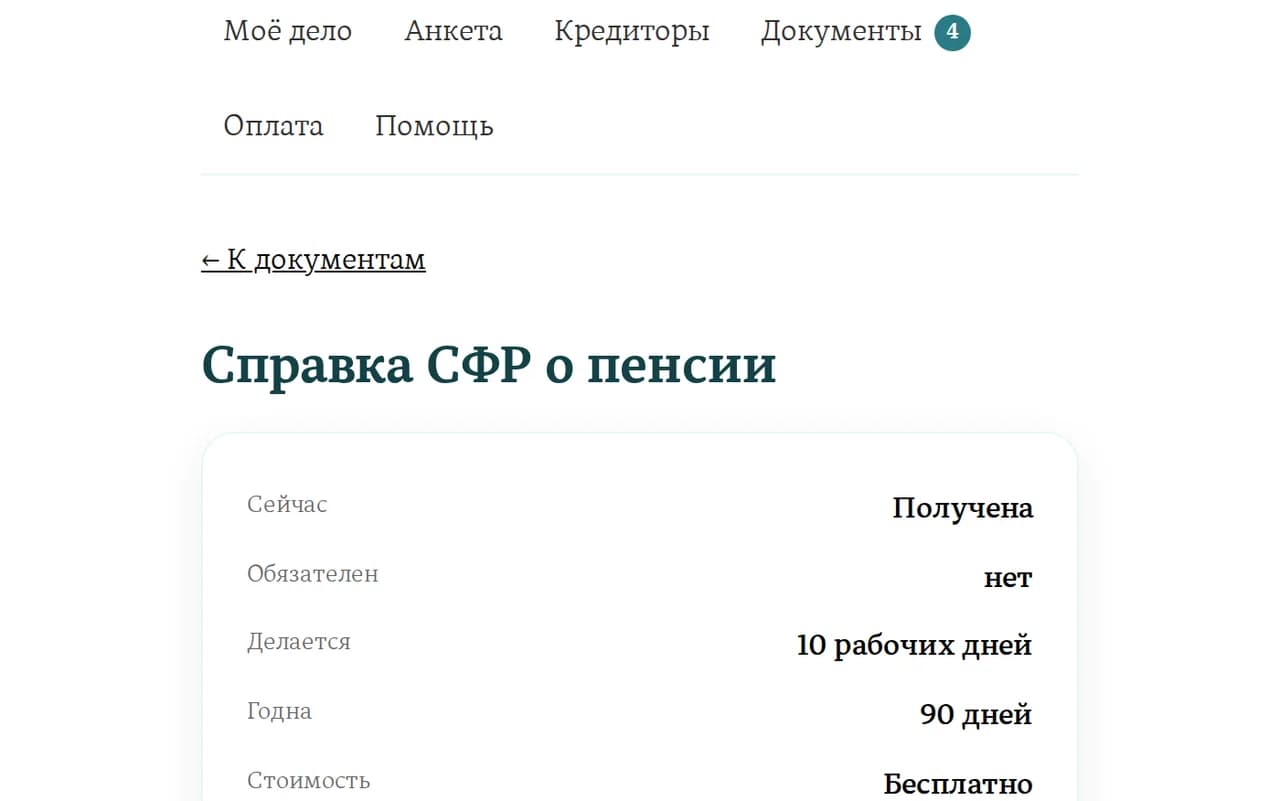
Получить справку по своему основанию
Если основание льготное — пенсия, детское пособие или участие в СВО, — кабинет готовит заявление на справку: указано, кому оно адресовано и куда с ним идти. Справка подтверждает ваш статус на день подачи заявления в МФЦ.
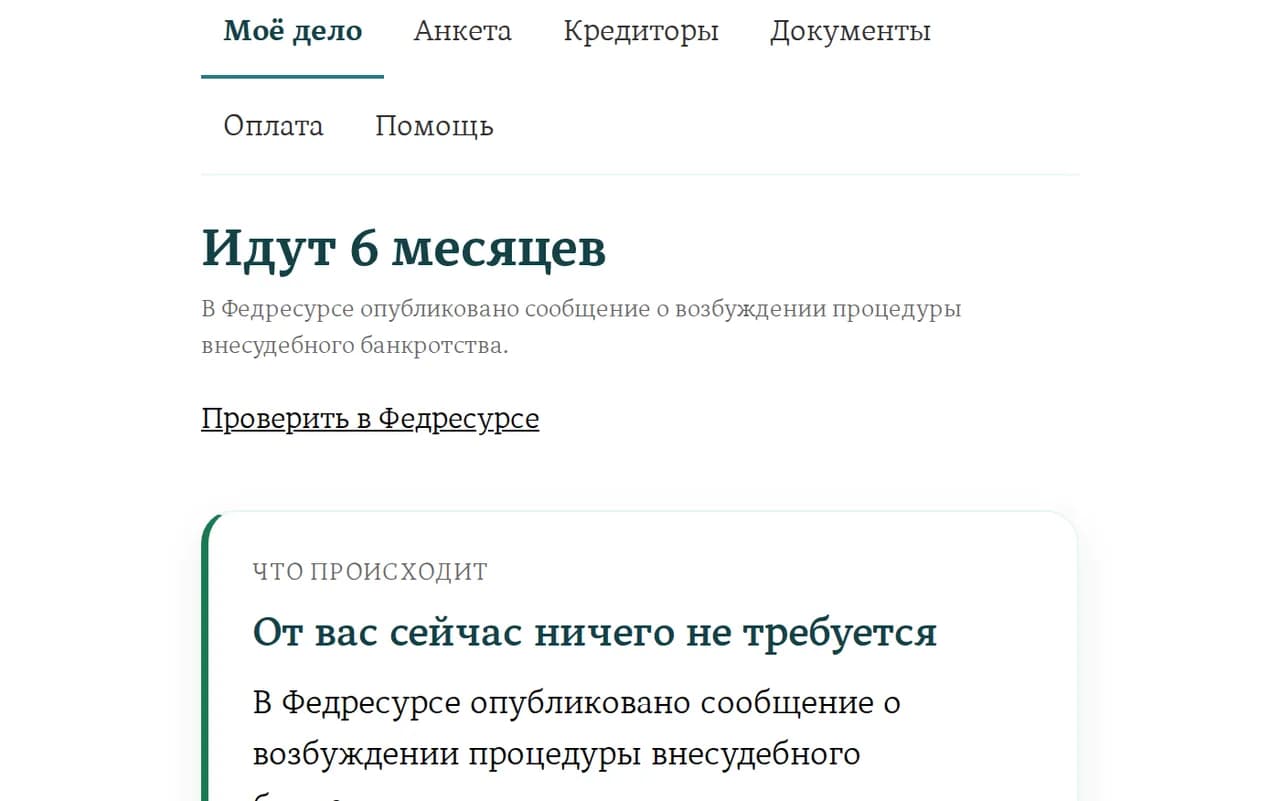
Шаг 06
Подать документы в МФЦ
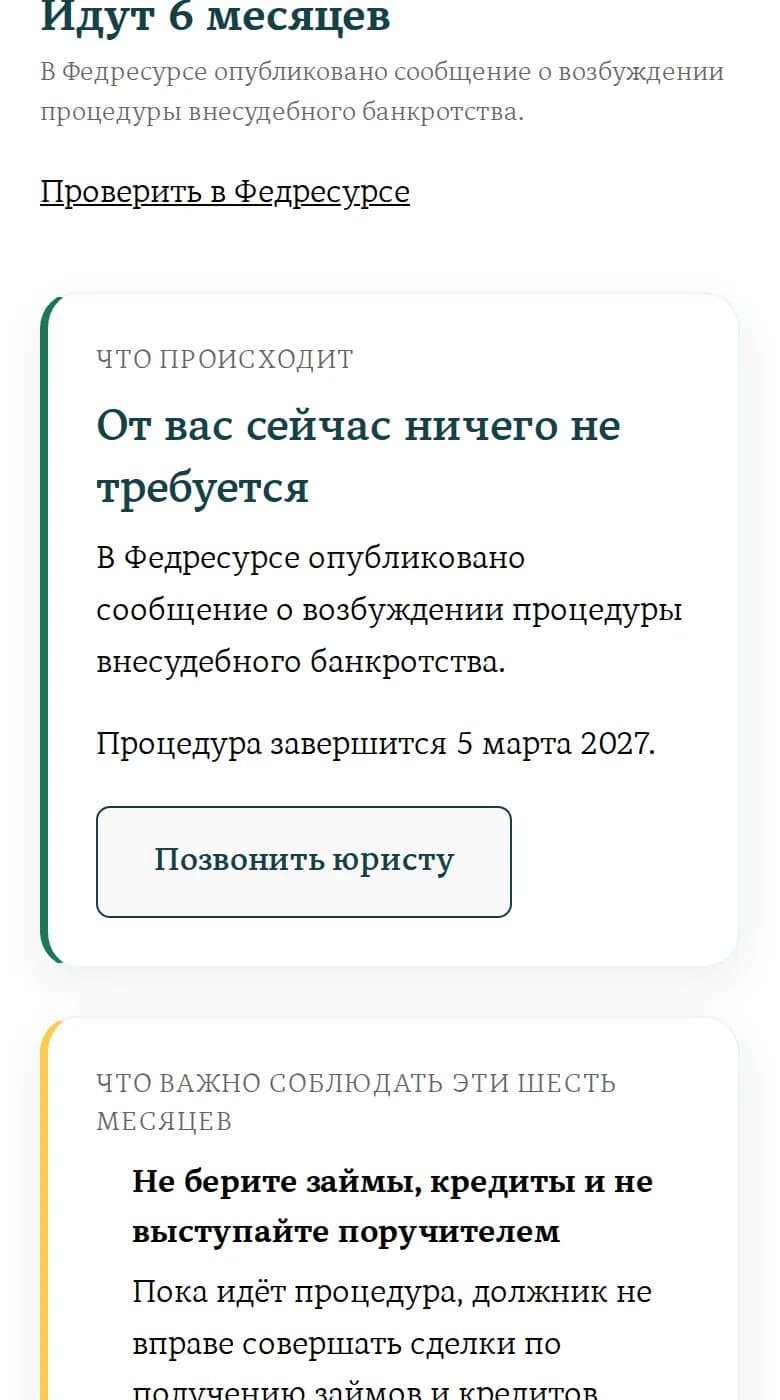
Идёте с паспортом и пакетом в МФЦ своего города — ехать к нам не нужно. МФЦ проверяет сведения и публикует сообщение о возбуждении внесудебного банкротства в ЕФРСБ: с даты публикации идут 6 месяцев процедуры.
Единственный шаг офлайн
Ваши данные под защитой. Анкета и сведения из документов хранятся в базе в зашифрованном виде, файлы — в закрытом хранилище на серверах в России. Мы не передаём ваши документы в сторонние сервисы и нейросети. Обработка — по 152-ФЗ, условия в политике конфиденциальности.
Кому подходит внесудебное банкротство через МФЦ
Достаточно, чтобы совпало одно из пяти оснований. Общее требование для всех — совокупный долг 25 000 – 1 000 000 ₽ по всем кредиторам вместе.
Приставы закрыли ваше дело — взыскивать было нечего
Исполнительное производство окончено по пункту 4 части 1 статьи 46 закона № 229-ФЗ: имущества и доходов, на которые можно обратить взыскание, у вас не нашли. После этого новых производств против вас не возбуждали. Это основной путь во внесудебное банкротство.
Вы на пенсии, и пенсия — ваш единственный доход
Ждать окончания производства не нужно. Достаточно, чтобы исполнительный документ выдали больше года назад, он предъявлялся к взысканию, а долг за это время так и не погасили. Подходит любая пенсия — страховая, военная, по выслуге лет, — но других доходов, кроме неё, быть не должно.
Вы участник специальной военной операции
Основание появилось в законе 23 мая 2025 года (Федеральный закон № 111-ФЗ) и стоит рядом с пенсионным. Условие о доходах к нему не применяется: важен статус участника СВО и тот же годичный срок взыскания. Членам семьи участника это основание не передаётся — они проходят по общим правилам.
Вы получаете ежемесячное детское пособие
Условие такое же, как у пенсионеров: исполнительный документ предъявлен больше года назад и не исполнен. Речь о ежемесячном пособии в связи с рождением или воспитанием ребёнка — окончание производства приставом здесь не требуется.
Ваш долг взыскивают дольше семи лет
Если исполнительный документ имущественного характера выдали больше семи лет назад, он предъявлялся к взысканию, а долг всё ещё не закрыт, вы проходите независимо от возраста, пособий и оснований окончания производства.
«Производство старше года» — что это значит на самом деле
Три основания из пяти — пенсия, участие в СВО и детское пособие — держатся на годичном сроке. Именно на нём чаще всего и ошибаются, причём в обе стороны: одни считают, что не проходят, хотя проходят, другие подают заявление раньше времени и получают возврат.
Год считается от предъявления листа, а не от долга или суда
Срок начинается в день, когда исполнительный документ выдали (вынесли), — не когда вы взяли кредит, не когда суд вынес решение и не когда вы перестали платить. На день подачи заявления в МФЦ должно пройти не меньше года.
Производство может быть открыто прямо сейчас
Это главное отличие льготных оснований от базового: там нужно оконченное производство, здесь — нет. Приставы могут вести взыскание в эту минуту, и на право подать заявление это не влияет.
Долг за этот год не должен быть закрыт
Закон говорит «не исполнен или исполнен частично»: если с вас всё это время что-то удерживали, но остаток есть — условие выполнено. Закрытый долг основанием не будет.
Взыскание должно быть денежным
Годятся только требования имущественного характера. Производство о сносе постройки или передаче ребёнка срок не подтверждает, хотя и числится за вами.
Справку требовать не должны
Статус пенсионера, участника СВО или получателя пособия подтверждает справка, но она не создаёт основание: по пункту 3.1 статьи 223.2 МФЦ запрашивает сведения сам, если есть техническая возможность. Отсутствие бумаги на руках — не повод отказываться от подачи.
Когда через МФЦ не получится
Говорим об этом сразу: у внесудебной процедуры жёсткие рамки, и чаще всего заявление возвращают по одной из трёх причин.
Долг вне диапазона 25 000 – 1 000 000 ₽
Считается совокупная сумма по всем кредиторам сразу — кредиты, займы, расписки, налоги, ЖКХ, штрафы и пени, начисленные до дня подачи заявления. Один кредитор с требованием больше миллиона закрывает дорогу целиком.
Производство окончено по другому основанию
Взыскатель отозвал исполнительный лист, должника не смогли найти, долг погасили — всё это не подходит. Для основного пути годится только окончание по пункту 4 части 1 статьи 46: у вас нечего взыскивать.
Против вас открыто исполнительное производство
Если после окончания «нужного» производства кредиторы успели возбудить новое и оно не закрыто, во внесудебной процедуре откажут. Это самая частая причина возврата заявления.
Если ни одно основание не совпало, это не тупик: остаётся судебное банкротство — оно снимает долги любого размера и защищает от кредиторов, но идёт через суд и стоит денег. Как проходит судебная процедура и сколько она стоит.
Узнайте, подходит ли вам банкротство через МФЦ
Сами вы этого не увидите: основание окончания производства записано в постановлении пристава, а сумма долга у МФЦ считается не так, как в приложении банка. Проверка стоит 390 ₽ и отвечает на вопрос по существу.
- ✓Сверим по банку данных ФССП, по какому основанию окончено ваше производство и не возбуждено ли новое
- ✓Посчитаем совокупный долг так, как его считает МФЦ: с процентами, пенями, налогами и коммунальными платежами
- ✓Проверим льготные основания — пенсия, детское пособие, семь лет взыскания, участие в СВО
- ✓Дадим письменное заключение: проходите вы во внесудебную процедуру или вам нужен суд, и что делать дальше
Оплата картой или по СБП, чек придёт автоматически. Если окажется, что внесудебная процедура вам не подходит, в заключении будет сказано, какой путь остаётся.
Заключение с расчётом и планом действий — в течение рабочего дня
Как проходит процедура
Заявление в МФЦ
Подаёте заявление с паспортом в МФЦ по месту жительства или пребывания. К заявлению прикладывается список всех кредиторов и сумм — именно от него зависит, что спишется.
Проверка и публикация
МФЦ проверяет сведения по банку данных исполнительных производств и включает сведения о возбуждении процедуры в Единый федеральный реестр сведений о банкротстве. С даты этой публикации начинается отсчёт срока (ст. 223.4 закона № 127-ФЗ).
Процедура — 6 месяцев
Проценты, пени и штрафы не начисляются, приставы не взыскивают, кредиторы не вправе требовать долг. Госпошлины нет, финансовый управляющий не назначается.
Списание
По истечении 6 месяцев долги, указанные в заявлении, признаются безнадёжными и списываются. Кредитор, которого не указали, сохраняет право требования.
Что не спишется даже после процедуры
алименты, возмещение вреда жизни и здоровью, возмещение морального вреда, зарплата и выходные пособия, если вы работодатель, долги перед кредиторами, которых не указали в заявлении. Эти суммы входят в расчёт диапазона долга, но остаются за вами и после списания — об этом лучше знать до подачи заявления.
Сколько стоит банкротство через МФЦ
Сама процедура бесплатна: в ней нет ни госпошлины, ни финансового управляющего. Платите только за работу юристов — и только если решите её заказать.
Госпошлина
0 ₽
Внесудебная процедура госпошлиной не облагается вовсе: платы за подачу заявления в МФЦ закон не устанавливает (ст. 223.2 закона № 127-ФЗ).
Финансовый управляющий
нет
Во внесудебной процедуре управляющего нет вообще — платить его вознаграждение не нужно. Это отличие от судебного банкротства.
Подача заявления в МФЦ
бесплатно
МФЦ принимает заявление и публикует сведения в реестре без оплаты.
Проверка, подходите ли вы
390 ₽
Наша работа: сверяем ваш случай с основаниями закона по банку данных ФССП и даём письменное заключение.
Подготовка пакета документов
9 990 ₽
Наша работа: заявление по форме из приказа № 497, список кредиторов, запросы справок. Подаёте вы сами — по месту жительства.
Как подать заявление в МФЦ
В дистанционном формате мы готовим пакет, а в МФЦ идёте вы: закон требует подавать заявление по месту жительства или пребывания, а это ваш город. Что происходит после подачи — в разделе «Как проходит процедура» выше.
Шаг 1
Заполнить заявление по утверждённой форме
Форма утверждена приказом Минэкономразвития № 497. К заявлению обязательно прилагается список всех кредиторов и сумм: спишется только то, что в нём указано.
Шаг 2
Подаёте вы сами
В дистанционном формате мы готовим заявление и список кредиторов, а несёте их в МФЦ вы. Подача нашими силами по нотариальной доверенности — отдельная услуга нижегородского офиса.
Шаг 3
Прийти в МФЦ по месту жительства или пребывания
Именно так требует статья 223.2 закона № 127-ФЗ. Заявление принимают по паспорту. Ехать в другой город не нужно и нельзя — МФЦ примет заявление только по вашей регистрации или месту пребывания.
Какие документы нужны
Список короткий: справки о доходах, опись имущества и выписки из банков во внесудебной процедуре не нужны — это отличие от судебного банкротства.
Паспорт
Оригинал. По нему МФЦ сверяет данные, указанные в заявлении.
Заявление о признании банкротом во внесудебном порядке
Форма утверждена приказом Минэкономразвития № 497. Заполняется по паспортным данным и содержит основание, по которому вы обращаетесь во внесудебную процедуру.
Список кредиторов и сумм долга
Отдельный документ по утверждённой форме, прикладывается к заявлению. Спишется только то, что в нём указано: забытый кредитор сохранит право требования.
Подтверждение основания — если оно требуется
Статус пенсионера, участника СВО или получателя пособия подтверждает справка, но приносить её, как правило, не нужно: по пункту 3.1 статьи 223.2 сведения МФЦ запрашивает сам при технической возможности. Основание об оконченном производстве МФЦ тоже проверяет самостоятельно — по банку данных исполнительных производств ФССП.
Что действует в 2026 году
Правила внесудебного банкротства меняли трижды за два года. Вот действующая редакция.
Пять оснований вместо одного
К оконченному исполнительному производству добавились льготные: пенсионеры, получатели детских выплат, должники, у которых взыскание тянется дольше семи лет, и участники СВО.
Участники СВО — с 2025 года
Основание введено законом № 111-ФЗ от 23.05.2025. Требование о доходах к нему не применяется.
Госпошлины в этой процедуре нет и не было
МФЦ принимает заявление бесплатно: платы за внесудебное банкротство закон не устанавливает с появления процедуры в 2020 году (ст. 223.2 закона № 127-ФЗ). Госпошлины судебного банкротства к этой процедуре не относятся.
Суммы и срок не менялись
Долг 25 000 – 1 000 000 ₽, процедура 6 месяцев, всё так же бесплатно.
Что будет после списания долгов
Последствия у внесудебной процедуры мягче, чем принято думать, но они есть — и лучше знать о них заранее.
Пять лет придётся сообщать о банкротстве
Беря кредит или заём, вы обязаны указывать факт банкротства в течение пяти лет с даты завершения процедуры (ст. 223.6 закона № 127-ФЗ). Запрета на кредиты нет — есть обязанность сказать; решение принимает банк.
Повторно — через пять лет
Пройти внесудебное банкротство снова можно через пять лет после завершения предыдущего. Раньше срок был десять лет — его сократили поправками 2023 года.
Имущество не изымают
Во внесудебной процедуре нет ни финансового управляющего, ни торгов: описывать и продавать имущество некому. Логика простая — процедура и рассчитана на тех, у кого приставы уже ничего не нашли.
Кредиторы могут перевести дело в суд
Если кредитор обнаружит у вас имущество или неполные сведения в заявлении, он вправе обратиться в арбитражный суд, и процедура станет судебной. Поэтому список кредиторов и сумм важно собрать точно с первого раза.
Как посмотреть своё производство самому
Часть проверки вы можете сделать сами и бесплатно — рассказываем как. Дальше начинается то, где чаще всего ошибаются: формулировка основания и подсчёт совокупного долга.
Шаг 1
Найдите свои производства в банке данных ФССП
Откройте банк данных исполнительных производств на fssp.gov.ru, вкладка «Физические лица»: нужны фамилия, имя, отчество, дата рождения и регион. Сервис бесплатный, регистрация и Госуслуги не нужны.
Шаг 2
Посмотрите, что стоит в графе окончания
В карточке производства указывают статью и пункт, по которым оно окончено. Для внесудебного банкротства годится единственная формулировка — пункт 4 части 1 статьи 46 закона № 229-ФЗ. «Отзыв исполнительного документа взыскателем» или «невозможно установить местонахождение должника» выглядят похоже, но не подходят.
Шаг 3
Проверьте, нет ли открытого производства
Если в списке есть хотя бы одно действующее производство, заявление вернут. Здесь чаще всего и рушится расчёт: старое дело закрыли, а новое кредитор успел возбудить.
Шаг 4
Сложите все долги, а не только те, что у приставов
В диапазон входит всё: кредиты и займы, налоги, ЖКХ, расписки, штрафы и пени на день подачи. Долги, до которых приставы ещё не дошли, тоже считаются — и именно из-за них сумма нередко выходит за миллион.
Внесудебное или через суд: что выбрать?
Внесудебная процедура дешевле, но подходит не всем. Судебная — доступна почти каждому, но идёт через арбитражный суд и стоит денег.
| Параметр | Через МФЦ | Через суд |
|---|---|---|
| Сумма долга | 25 000 – 1 000 000 ₽ | Любая, обычно от 300 000 ₽ |
| Кто ведёт | МФЦ, суда и финансового управляющего нет | Арбитражный суд и финансовый управляющий |
| Расходы | Процедура бесплатна, госпошлины нет | Вознаграждение управляющего, публикации, почта |
| Срок | 6 месяцев | От 6 до 12 месяцев |
| Условие входа | Одно из пяти оснований выше | Достаточно неплатёжеспособности |
Сумма долга
Кто ведёт
Расходы
Срок
Условие входа
Подробный разбор двух путей — на странице «Чем судебное банкротство отличается от внесудебного». Условия внесудебной процедуры по статьям закона разобраны здесь, а причины возврата заявлений — здесь.
Как это работает, если вы в другом городе
Внесудебная процедура устроена так, что личное присутствие нужно ровно один раз — когда вы подаёте заявление в МФЦ своего города.
Проверка не зависит от вашего города
Банк данных исполнительных производств ФССП — федеральный и открытый. Мы сверяем по нему ваш случай независимо от того, где вы живёте.
Заключение приходит в личный кабинет
Приезжать не нужно: результат проверки и все документы вы получаете онлайн.
Заявление вы подаёте в своё МФЦ
Так требует закон: подача только по месту жительства или пребывания должника. Мы готовим пакет, вы относите его в ближайший МФЦ.
Офис — для тех, кому удобнее лично
Если вы в Нижнем Новгороде, можно прийти на проспект Ленина, 111. Из других регионов всё, что делаем мы, проходит онлайн — а в МФЦ вы идёте сами, у себя в городе.
Частые вопросы
Сколько стоит банкротство через МФЦ?
Сама процедура бесплатна: госпошлины нет, финансовый управляющий не назначается — это её главное отличие от судебного банкротства, где расходы начинаются с депозита на управляющего и обязательных публикаций. Государству вы не платите ничего ни при подаче, ни в ходе процедуры (ст. 223.2 закона № 127-ФЗ). Платить нужно только за помощь, если вы не готовы разбираться сами: проверка возможности стоит 390 ₽, подготовка заявления и списка кредиторов — 9 990 ₽. Подаёте вы сами, лично в МФЦ. Помощь нужна не всем: если основание допуска очевидно и кредиторов немного, процедуру реально пройти самостоятельно — расходов не будет вообще никаких.
Сколько длится процедура?
Ровно 6 месяцев с даты публикации сведений в Едином федеральном реестре сведений о банкротстве (ст. 223.4 закона № 127-ФЗ). Продлить или сократить этот срок нельзя — он не зависит ни от суммы долга, ни от числа кредиторов, ни от загруженности МФЦ. Отсчёт идёт не со дня подачи заявления: сначала МФЦ за три рабочих дня проверяет сведения и вносит запись в реестр, и только с даты этой публикации начинается полугодие. Всё это время взыскание по перечисленным в заявлении долгам приостановлено, а от вас не требуется ни заседаний, ни отчётов. По истечении срока долги списываются автоматически, без отдельного решения.
Можно ли пройти внесудебное банкротство, если я индивидуальный предприниматель?
Да, статус предпринимателя внесудебной процедуре не мешает. Это распространённый миф, который перекочевал из описаний судебного банкротства: ограничение по статусу ИП содержится в ст. 213.4 закона № 127-ФЗ и относится к судебному пути, а глава X.1, которая регулирует внесудебную процедуру, такого запрета не содержит вовсе. Действующий ИП может подать заявление в МФЦ на общих основаниях. Барьером может стать не статус, а открытое исполнительное производство на дату подачи — и вот его проверять нужно обязательно. Отдельно учтите: предпринимательские долги входят в общую сумму и считаются в диапазоне наравне с потребительскими.
Что будет, если МФЦ вернёт заявление?
Возврат — не отказ навсегда и не запрет на процедуру: он лишь означает, что сведения не сошлись. Нужно устранить причину — например, дождаться окончания нового исполнительного производства или исправить список кредиторов — и обратиться заново. Повторно подать заявление по тому же основанию можно не ранее чем через месяц (ст. 223.2 закона № 127-ФЗ). Не путайте этот месяц со сроком 5 лет: пятилетний срок отсчитывается после УСПЕШНО завершённой процедуры и к возврату заявления отношения не имеет. Чаще всего причина возврата техническая — неверно определённое основание окончания производства или неполный список, — и она устраняется до следующей подачи.
Можно ли подать заявление, если приставы ещё ведут производство?
По основному пути — нет: закон требует, чтобы производство было окончено за невозможностью взыскания (п. 4 ч. 1 ст. 46 закона № 229-ФЗ) и новых открытых на дату подачи не было. Но это не единственный путь. Если вы пенсионер, участник СВО, получаете ежемесячное детское пособие или вашу задолженность взыскивают дольше семи лет, окончание производства не требуется вовсе — для этих оснований важен срок, в течение которого предъявлен исполнительный документ. Именно здесь чаще всего ошибаются при самостоятельной проверке: в открытом банке данных ФССП видна дата возбуждения производства, а закон считает от даты выдачи исполнительного документа, и они совпадают далеко не всегда.
С какого дня считается год для пенсионеров, участников СВО и получателей пособия?
Со дня выдачи (вынесения) исполнительного документа — так предписывает пункт 3.6 статьи 223.2, — а не со дня кредита, суда или последнего платежа. Документ при этом должен предъявляться к взысканию, и на день подачи заявления долг не должен быть погашен полностью. Сложность в том, что в открытом банке данных ФССП видна дата возбуждения производства, а она не всегда совпадает с датой предъявления документа: из-за этого самостоятельный расчёт нередко расходится с решением МФЦ. Разница бывает в месяцы, а иногда и в годы — если документ пролежал у взыскателя. Практический вывод: дату лучше подтверждать документом, а не прикидывать по выписке, потому что ошибка здесь стоит возврата заявления и ещё одного месяца ожидания.
Кредиторы смогут помешать процедуре?
Да, такая возможность у них есть — и она сохраняется в течение всего срока процедуры, а не только в первые дни: отдельного «десятидневного окна» для возражений закон не предусматривает, это ещё один распространённый миф. Если кредитор найдёт у вас имущество, достаточное для погашения требования, или обнаружит, что сведения в заявлении неполны, он вправе обратиться в суд, и дело перейдёт в судебное банкротство (ст. 223.6 закона № 127-ФЗ). Вероятность этого тем ниже, чем точнее заполнено заявление: полный список кредиторов, верные суммы, ничего не скрыто. Поэтому список и суммы проверяют до подачи, сверяя банк данных ФССП с кредитной историей, а не разбираются с возражениями потом.
Правда ли, что банкротство через МФЦ бесплатное?
Да, правда — и это не маркетинговая формулировка, а устройство процедуры. Государству вы не платите ничего: госпошлины во внесудебном банкротстве нет (ст. 223.2 закона № 127-ФЗ), финансовый управляющий не назначается, а значит нет и вознаграждения ему, нет обязательных публикаций и депозита — всего того, из чего складывается стоимость судебного пути. Подача заявления в МФЦ и внесение сведений в реестр тоже бесплатны. Платным может быть только одно — помощь, если вы не готовы разбираться сами: проверить, проходите ли вы по условиям, и правильно составить заявление со списком кредиторов. Сама процедура от этого дешевле или дороже не становится.
Как оформить банкротство через МФЦ самому?
Порядок такой: убедиться, что вы проходите по условиям, собрать точный список кредиторов с суммами, заполнить заявление по форме Минэкономразвития и лично подать его в МФЦ. Ничего отправлять кредиторам, публиковать или оплачивать при этом не нужно — МФЦ сам проверяет сведения и вносит их в Единый федеральный реестр сведений о банкротстве. Самое трудоёмкое здесь — не бумага, а проверка: основание допуска и полнота списка кредиторов. Именно на них приходится большинство возвратов (§8 канона): неполный список, ошибка в сумме, неверно определённое основание окончания исполнительного производства. Сверяйте список со всеми производствами из банка данных ФССП и с кредитной историей — это единственный способ ничего не потерять.
В какой МФЦ подавать заявление?
В МФЦ по месту жительства или месту пребывания — то есть по вашей регистрации, а не по адресу банка, суда или места, где выдавали кредит. Выбирать регион нельзя: заявление примут только там, где вы зарегистрированы. Предварительная запись обычно не обязательна, но в крупных центрах экономит время. Заявление подаётся лично: представитель по доверенности для этой процедуры не предусмотрен. Это, кстати, и означает, что дистанционно можно подготовиться, но не подать — поход в МФЦ остаётся за вами. Возьмите с собой паспорт и заполненное заявление со списком кредиторов; сотрудник МФЦ проверит комплектность и выдаст расписку о приёме.
Что происходит после того, как МФЦ принял заявление?
МФЦ в течение трёх рабочих дней проверяет сведения по банку данных исполнительных производств и, если всё сходится, вносит запись в Единый федеральный реестр сведений о банкротстве. С даты этой публикации начинается срок процедуры — 6 месяцев (ст. 223.4 закона № 127-ФЗ). В это время взыскание по долгам, перечисленным в заявлении, приостанавливается: приставы не списывают, кредиторы не вправе требовать. Никаких заседаний, вызовов и отчётов от вас не требуется — процедура идёт сама. Если же сведения не сошлись, заявление вернут с указанием причины, и подать повторно по тому же основанию можно будет через месяц.
Можно ли подать заявление о банкротстве через Госуслуги?
Нет: заявление о внесудебном банкротстве подаётся лично в МФЦ, дистанционной подачи закон не предусматривает. Госуслуги в этой процедуре полезны другим — через них удобно получить сведения об исполнительных производствах и справки, которые нужны для проверки основания допуска. Сам же документ вы несёте в многофункциональный центр по месту жительства. Единый федеральный реестр сведений о банкротстве, куда МФЦ вносит запись, открыт и бесплатен — по нему можно потом проверить, что процедура началась, и отслеживать её ход. Подготовку — проверку условий и составление заявления — сделать удалённо можно полностью.
Нужно ли самому уведомлять кредиторов о банкротстве?
Нет, рассылать уведомления не нужно — этим внесудебная процедура отличается от судебной. Достаточно перечислить кредиторов в заявлении: после публикации сведений в Едином федеральном реестре они считаются извещёнными, и реестр открыт для всех. Ваша задача — не разослать письма, а не пропустить никого в списке. Кредитор, которого в заявлении нет, о процедуре не узнает и, что важнее, сохранит право требовать долг: непоименованные требования не списываются (ст. 223.6 п. 2 закона № 127-ФЗ). Поэтому список сверяют сразу с двумя источниками — банком данных ФССП и кредитной историей.
Что будет с долгом, который я забыл указать в заявлении?
Он не спишется. Требования, не указанные в заявлении, сохраняются за кредитором в полном объёме и после завершения процедуры — это прямо предусмотрено ст. 223.6 п. 2 закона № 127-ФЗ. Дописать кредитора по ходу процедуры нельзя: список фиксируется на дату подачи. Хуже того, неполный список — один из поводов для кредитора обратиться в суд и перевести дело в судебное банкротство. Отсюда практическое правило: перед подачей выгрузить все производства из банка данных ФССП и заказать кредитную историю, а суммы брать не по памяти, а из документов. Забытая микрозаймовая контора или долг по ЖКХ обходятся дороже, чем час на сверку.
Можно ли выехать за границу во время внесудебного банкротства?
Сама процедура выезд не ограничивает: во внесудебном банкротстве нет ни суда, ни финансового управляющего, а значит некому и нечем накладывать запрет — такая мера существует в судебной процедуре. Но есть нюанс, который часто путают: запрет на выезд мог быть наложен приставом раньше, по отдельному исполнительному производству, и он снимается не банкротством, а окончанием или прекращением этого производства. Проверить действующие ограничения можно в банке данных исполнительных производств ФССП. Если запись о запрете висит, а производство уже окончено — вопрос решается с приставом, а не через процедуру банкротства.
Что делать, если во время процедуры появилось имущество или доход?
Об этом нужно сообщить в МФЦ — закон обязывает уведомить о существенном улучшении имущественного положения, например о наследстве, крупной выплате или выигрыше. Последствие: процедура может быть прекращена, и долги останутся. Скрывать бессмысленно и рискованно: кредитор вправе в любой момент процедуры обратиться в суд, если узнает о появившемся имуществе, и тогда дело перейдёт в судебное банкротство. За заведомо ложные сведения предусмотрена ответственность по ст. 197 УК РФ. Обычная зарплата, пенсия или пособие улучшением положения не считаются — речь именно о существенном приобретении. Если сомневаетесь, относится ли ваш случай к таким, разумнее выяснить это до, а не после.
Узнайте, подходит ли вам банкротство через МФЦ
Девять лет в банкротстве физлиц, 700+ завершённых дел. Если внесудебная процедура вам подходит — скажем, что делать дальше. Если нет — назовём причину и покажем судебный путь.
Узнайте, подходит ли вам банкротство через МФЦ
Заключение с расчётом и планом действий — в течение рабочего дня